تسجيل الصفقات العمومية بنسبة 0,1 %: من يؤدي ومتى منذ 2026؟
منذ 2026، تخضع بعض عقود الصفقات العمومية للتسجيل بنسبة 0,1 %، بحد أدنى قدره 100 درهم. إليكم طريقة الحساب والأجل الواجب احترامه.
الجواب باختصار
منذ 1 يناير 2026، تخضع عقود الصفقات العمومية المشار إليها في المدونة العامة للضرائب لنسبة 0,1 %. ويتحمل صاحب الصفقة واجب التسجيل، بحد أدنى قدره 100 درهم، ويتم التسجيل من حيث المبدأ خلال ثلاثين يوما من تاريخ العقد.
منذ 1 يناير 2026، تخضع عقود الصفقات العمومية المشار إليها في المدونة العامة للضرائب للتسجيل بنسبة 0,1 %. ويتحمل صاحب الصفقة هذا الواجب، بحد أدنى للاستخلاص قدره 100 درهم، ويجب من حيث المبدأ تسجيل العقد خلال ثلاثين يوما من تاريخه.
ينشأ هذا الالتزام الضريبي بعد إسناد الصفقة. ويجب إدراجه ضمن مسار تنفيذ صفقة عمومية في المغرب، دون الخلط بينه وبين أجل أداء مستحقات صاحب الصفقة.
ينضاف هذا الالتزام إلى جميع المراحل التي نفصّلها بعد إسناد الصفقة.
القاعدة التي دخلت حيز التنفيذ في 2026
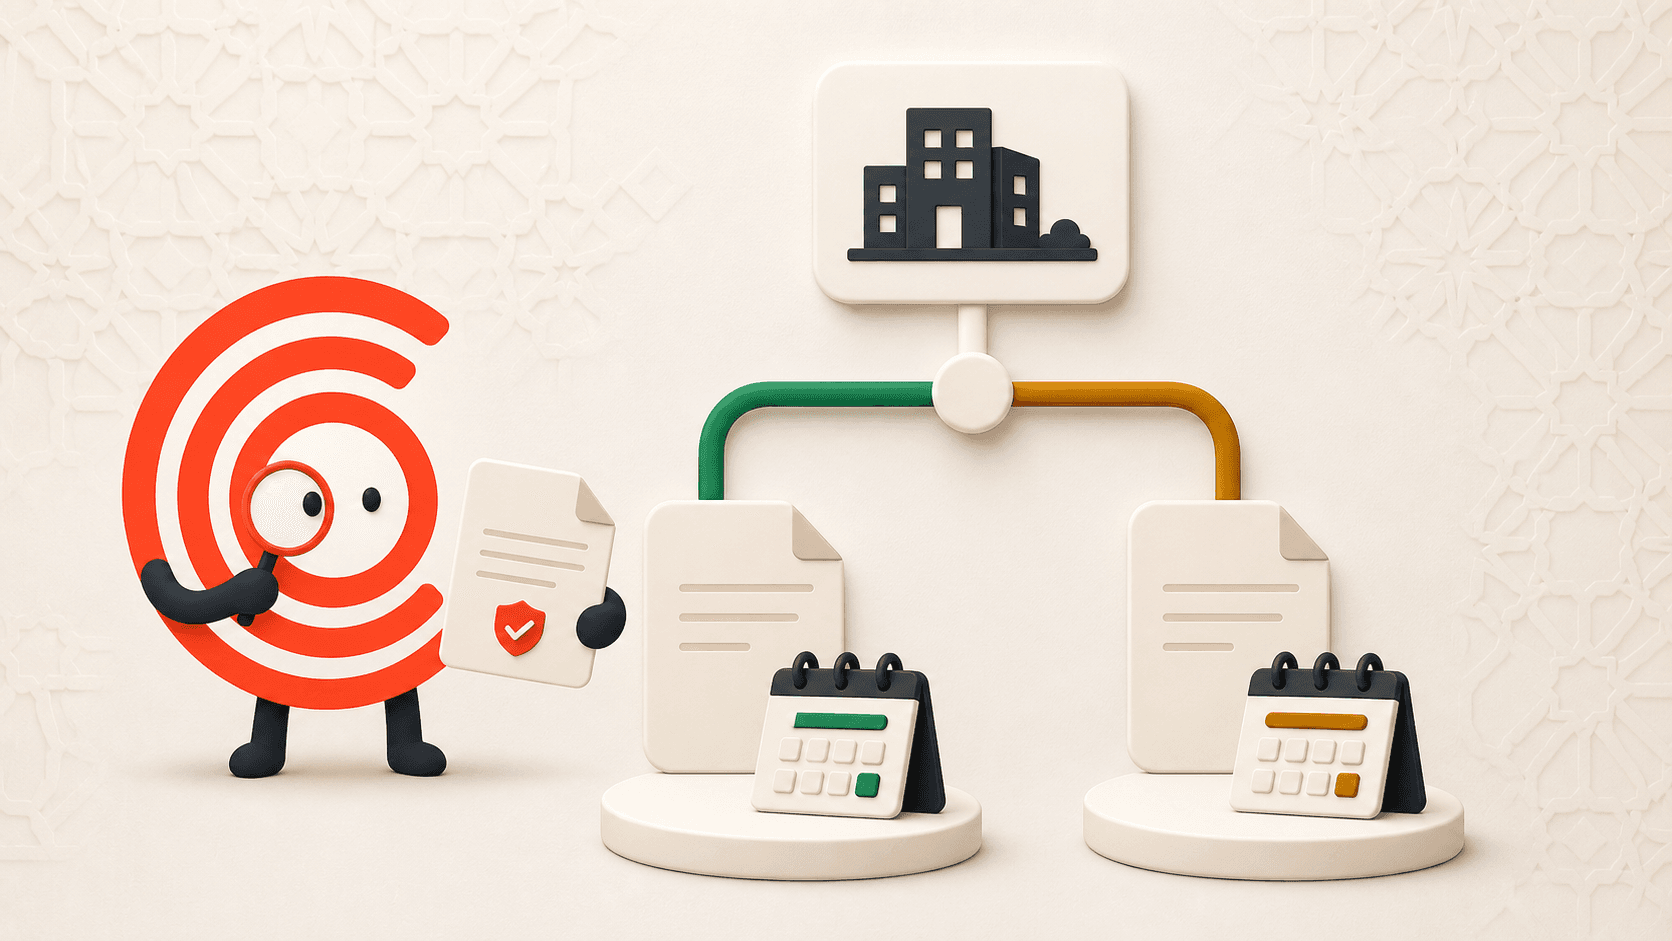
تُخضع المدونة العامة للضرائب 2026 للتسجيل الصفقات والعقود المبرمة لإنجاز أشغال أو توريدات أو خدمات لحساب الدولة والجماعات الترابية والمؤسسات والمقاولات العمومية وفروعها وسائر الهيئات العمومية الملزمة بتطبيق تنظيم الصفقات العمومية.
تحدد المادة 133 النسبة في 0,1 %. ويتحمل أصحاب الصفقات أو المقاولات التي تنفذها الواجبات، وكذا الغرامات والزيادات المحتملة. والحد الأدنى للاستخلاص هو 100 درهم.
يطبق الإجراء على العقود والاتفاقيات المسجلة ابتداء من 1 يناير 2026. ولذلك لا ينبغي عرضه كضريبة قديمة تنطبق بالطريقة نفسها على جميع الصفقات السابقة.
من يؤدي واجب التسجيل؟
تضع المدونة العامة للضرائب 2026 عبء الواجب على صاحب الصفقة أو المقاولة التي تنفذها. وداخل المقاولة، يجب تعيين مسؤول عن التتبع: الإدارة المالية أو المحاسب الداخلي أو المستشار الضريبي.
قد يطلب صاحب المشروع إثباتا ضمن المسار الإداري، لكن ذلك لا يجعله مدينا بواجب التسجيل. وعلى المقاولة التحقق من الوثيقة المطلوبة والوعاء المعتمد وقناة الإيداع مع الإدارة الضريبية أو المهني الذي يواكبها.
متى يجب تسجيل العقد؟
تحدد المادة 128 من المدونة العامة للضرائب، بالنسبة للعقود المعنية، أجلا قدره ثلاثون يوما ابتداء من تاريخها. وبالتالي، لا تُصاغ نقطة البداية على أنها «ثلاثون يوما بعد أول أداء» أو «ثلاثون يوما بعد بدء الورش».
يجب تحديد التاريخ الوارد في العقد دون لبس. وإذا ظهرت عدة تواريخ، مثل التوقيع والمصادقة والتبليغ، فاطلبوا من المهني المكلف بالإيداع تأكيد التاريخ الذي ينطلق منه الأجل الضريبي لوثيقتكم المحددة.
يقتضي التنظيم الجيد تحديد الموعد الضريبي بمجرد توفر العقد النهائي، دون انتظار أمر الخدمة أو أول وضعية للأشغال.
كيفية حساب 0,1 %
الصيغة الأساسية بسيطة:
الواجب النظري = المبلغ المعتمد للتسجيل × 0,1 %.
بما أن 0,1 % تساوي 0,001، فإن صفقة بمبلغ 500 000 درهم ينتج عنها واجب نظري قدره 500 درهم.
أمثلة:
- 50 000 درهم × 0,1 % = 50 درهما. ويرفع الحد الأدنى للاستخلاص المبلغ إلى 100 درهم.
- 500 000 درهم × 0,1 % = 500 درهم.
- 2 000 000 درهم × 0,1 % = 2 000 درهم.
تشرح هذه الأمثلة النسبة. ولا تحسم الوعاء الضريبي لملف معين، ولا سيما عندما يتضمن العقد حصصا أو أقساطا أو مبالغ متغيرة أو مراجعة للأثمان أو مكونات أخرى.
قائمة التحقق الخاصة بالمقاولة
بمجرد التوصل بالعقد النهائي
- احتفظوا بالصفقة وملاحقها في نسختها النهائية.
- سجلوا تاريخ العقد.
- حددوا مبلغ الصفقة وبنيتها.
- ضعوا موعدا نهائيا بعد ثلاثين يوما.
- عيّنوا الشخص الذي سينجز التسجيل أو يشرف عليه.
قبل الإيداع
- تأكدوا من دخول العقد ضمن نطاق المادة 127-I-B-6.
- اطلبوا تأكيد الوعاء ومبلغ الواجب.
- تحققوا من قناة الإيداع والوثائق التي تطلبها المديرية العامة للضرائب.
- جهزوا الأداء.
- اتركوا هامشا قبل انقضاء الأجل.
بعد الإيداع
- احتفظوا بإثبات التسجيل.
- احتفظوا بإثبات الأداء.
- احفظوا هذه الوثائق مع الصفقة.
- أحيلوها إلى المصلحة المكلفة بتتبع التنفيذ إذا طُلبت.
- سجلوا تاريخ إنجاز الإجراء في سجل الصفقة.
مثال على التنظيم
تتوصل مقاولة صغرى أو متوسطة بصفقة مؤرخة في 6 فبراير 2026. ويفتح المسؤول الإداري في اليوم نفسه بطاقة تنفيذ تتضمن أربعة عناصر: تاريخ العقد والمبلغ والموعد الضريبي والشخص المكلف بالإيداع.
يتحقق المحاسب من الوعاء قبل حساب الواجب. ثم يُحفظ إثبات التسجيل في الملف التعاقدي، منفصلا عن بيانات الأشغال المنجزة وكشوف الحساب والفواتير. ولتنظيم وثائق التنفيذ هذه، استعملوا المسار الشهري لبيانات الأشغال المنجزة وكشوف الحساب. ويجنب هذا الفصل البحث عن وثيقة ضريبية عند تقديم طلب أداء.
ما الذي لا تغيره نسبة 0,1 %؟
لا يحدد واجب التسجيل الأجل الذي يؤدي خلاله صاحب المشروع مستحقات خدمة منجزة. وللاطلاع على هذا الموضوع، راجعوا المرسوم المطبق على آجال الأداء.
كما أنه لا يعوض الوثائق التي تثبت إنجاز الخدمة. ففي صفقة الأشغال، تتبع بيانات الأشغال المنجزة وكشوف الحساب مسارا خاصا بها. وقد تُستحق فوائد التأخير عند اجتماع الشروط التنظيمية، وهو موضوع مفصل في دليل فوائد التأخير.
وأخيرا، هذا الواجب ليس غرامة. أما غرامة التأخير فتنتج عن التنفيذ التعاقدي والتأخير المنسوب إلى صاحب الصفقة، وفق شروط الصفقة.
يساعد مسار تنفيذ صفقة عمومية في المغرب على وضع التسجيل الضريبي ضمن باقي المراحل الأساسية.
إذا احتاج صاحب الصفقة إلى تمويل المشتريات قبل أول دفعات على الحساب، فيمكنه أيضا إعداد ملف رهن ملائم للصفقة دون الخلط بين التمويل البنكي والالتزام الضريبي.
الأخطاء التي ينبغي تجنبها
- حساب 0,1 % دون تطبيق الحد الأدنى البالغ 100 درهم؛
- بدء احتساب الأجل تلقائيا من التبليغ دون فحص تاريخ العقد؛
- انتظار أول أداء لمعالجة التسجيل؛
- افتراض أن صاحب المشروع يؤدي الواجب بدلا من صاحب الصفقة؛
- تقديم النسبة على أنها تنطبق على جميع العقود الخاصة؛
- الخلط بين واجب التسجيل والاقتطاع الضامن أو الغرامة؛
- استعمال شرح ضريبي قديم دون مراجعة المدونة العامة للضرائب 2026.
أسئلة شائعة
هل ينتج عن صفقة بمبلغ 80 000 درهم واجب قدره 80 درهما فقط؟
ينتج عن الحساب النظري 80 درهما، لكن الحد الأدنى للاستخلاص المنصوص عليه في المدونة العامة للضرائب هو 100 درهم.
هل يبدأ الأجل عند تبليغ المصادقة؟
تحدد المدونة العامة للضرائب الأجل ابتداء من تاريخ العقد. وإذا تضمن الملف عدة تواريخ، فاطلبوا تأكيد نقطة البداية المطبقة.
هل تطبق النسبة على الصفقات المسجلة قبل 2026؟
يشمل الإجراء العقود والاتفاقيات المسجلة ابتداء من 1 يناير 2026. ويجب فحص أي ملف سابق بحسب تاريخه والقواعد المطبقة آنذاك.
أين يُنجز التسجيل؟
قد تتغير الكيفيات العملية. تحققوا من المصلحة والوثائق عبر القنوات الرسمية للمديرية العامة للضرائب أو لدى المهني الذي يواكبكم يوم الإيداع.
المصادر الرسمية
- المدونة العامة للضرائب 2026، المواد 127-I-B-6 و128 و133، المديرية العامة للضرائب.
- قانون المالية رقم 50-25 للسنة المالية 2026، الجريدة الرسمية رقم 7465 مكرر بتاريخ 16 ديسمبر 2025.
- الملخص الرسمي للتدابير الضريبية لسنة 2026، وزارة الاقتصاد والمالية.
أُنجز التحقق في 23 أغسطس 2026. ويجب تأكيد الوعاء وتاريخ العقد وطريقة الإيداع لكل ملف.
لا يشكل هذا المحتوى استشارة قانونية.
الإجراء الموصى به: أضيفوا من الآن موعدا نهائيا للتسجيل إلى بطاقة تتبع الصفقة.
انتقل إلى الخطوة التالية
إجراء واضح لتطبيق ما قرأته للتو.
مصادر موثقة
- المدونة العامة للضرائب 2026
المديرية العامة للضرائب
المواد 127-I-B-6 و128 و133: العقود المعنية والأجل والنسبة والملزم بالأداء والحد الأدنى للاستخلاص.
تم الاطلاع عليه في 23 غشت 2026
- قانون المالية للسنة المالية 2026
الأمانة العامة للحكومة
أساس الإجراء الذي دخل حيز التنفيذ في 2026.
تم الاطلاع عليه في 23 غشت 2026