رهن صفقة عمومية: تمويل ورشكم لدى بنك
أعدوا عقد الرهن والنظير الفريد والملف البنكي والتبليغ إلى المحاسب المكلف بالأداء، دون الخلط بين الرهن ومنح القرض.
الجواب باختصار
رهن الصفقة العمومية هو تخصيصها ضمانا لفائدة بنك يمول تنفيذها. ويتطلب عقدا ونظيرا فريدا وتبليغا إلى المحاسب المكلف بالأداء. ويظل البنك حرا في قبول التمويل أو رفضه.
يتيح الرهن لصاحب الصفقة تخصيص صفقته العمومية ضمانا لفائدة مؤسسة ائتمان لدعم تمويله. ويقوم على عقد رهن ونظير فريد من الصفقة وتبليغ إلى المحاسب المكلف بالأداء. ولا يضمن موافقة البنك ولا مبلغا محددا للتمويل.
يندرج هذا الإجراء ضمن مسار تنفيذ صفقة عمومية في المغرب. وينبغي إعداده قبل أن تصبح سيولة الورش في وضع حرج.
يندرج هذا الدليل ضمن مسارنا الخاص بالسيولة والتنفيذ بعد الإسناد.
ما الذي يموله الرهن فعليا؟
يعرّف القانون رقم 112-13 المتعلق برهن الصفقات العمومية الرهن بأنه تخصيص صاحب الصفقة لصفقته ضمانا لفائدة مؤسسة ائتمان تمول تنفيذها. ويكون للمستفيد حينئذ حق على الديون المستحقة عن الصفقة وفق الشروط المنصوص عليها في القانون.
بالنسبة إلى المقاولة، تصبح الصفقة عنصرا من ملف التمويل. لكن البنك يفحص المخاطر في مجموعها: العقد وتكلفة الورش والهامش والجدول الزمني والقدرة على التنفيذ والحوادث والديون الأخرى والضمانات. ولا يُلزم الرهن البنك بالتمويل.
الأطراف التي ينبغي تحديدها
تتدخل أربعة أطراف:
- صاحب الصفقة، الذي يطلب التمويل ويوافق على الرهن؛
- مؤسسة الائتمان المستفيدة؛
- صاحب المشروع، الذي يسلم خصوصا النظير الفريد وبعض المعلومات؛
- المحاسب المكلف بالأداء أو الشخص المكلف بالدفع، الذي يتلقى الوثائق ويصبح طرفا ثالثا حائزا ضمن الإطار القانوني.
قبل بدء الملف، حددوا في الصفقة صاحب المشروع والشخص المكلف بتصفية المبالغ المستحقة والمحاسب المكلف بالأداء. فقد يؤخر الخطأ في الجهة المرسل إليها سريان الرهن.
الوثائق الأساسية
عقد رهن الصفقة
تنظم المادة 3 من القانون رقم 112-13 محتواه. ويحدد العقد خصوصا الصفقة وصاحبها والدائن المستفيد والدين المضمون. ويجب إعداده مع البنك ومراجعته قبل التوقيع.
النظير الفريد
يسلم صاحب المشروع إلى صاحب الصفقة، بناء على طلبه، نسخة من الصفقة تحمل عبارة «النظير الفريد». وتخصص هذه النسخة لتكون سندا للرهن. ولا ينبغي تداولها كما لو كانت نسخة عادية.
البيانات المتعلقة بالتنفيذ
يتيح القانون لصاحب الصفقة والمستفيد الحصول على معلومات بشأن التنفيذ والحقوق المثبتة والتسبيقات والدفعات وبعض الحوادث. وتساعد هذه المعلومات البنك على متابعة المبالغ المستحقة والمتاحة فعليا.
المسطرة في ست خطوات
1. إعداد الحاجة إلى التمويل
أعدوا خطة لسيولة الصفقة: نفقات الانطلاق والمشتريات والمناولة والأجور والاستحقاقات والمبالغ المنتظر تحصيلها. واطلبوا مبلغا يقابل حاجة مثبتة.
2. تقديم الملف إلى البنك
أرفقوا الصفقة وعقد الالتزام ودفتر الشروط الخاصة وتبليغ المصادقة والجدول الزمني للتنفيذ والميزانية والعناصر المالية المطلوبة. ويظل البنك حرا في تقييمه.
3. طلب النظير الفريد
وجهوا طلبا إلى صاحب المشروع واحتفظوا بدليل التوصل به. وتحققوا من تعريف الصفقة والمبلغ وصاحب الصفقة والعبارة المثبتة على النسخة المسلمة.
4. توقيع عقد رهن الصفقة
تحققوا من الديون المضمونة وصلاحيات الموقّع والانسجام بين العقد والصفقة. ولا توقعوا وثيقة غير مكتملة.
5. تبليغ الوثائق إلى المحاسب المكلف بالأداء
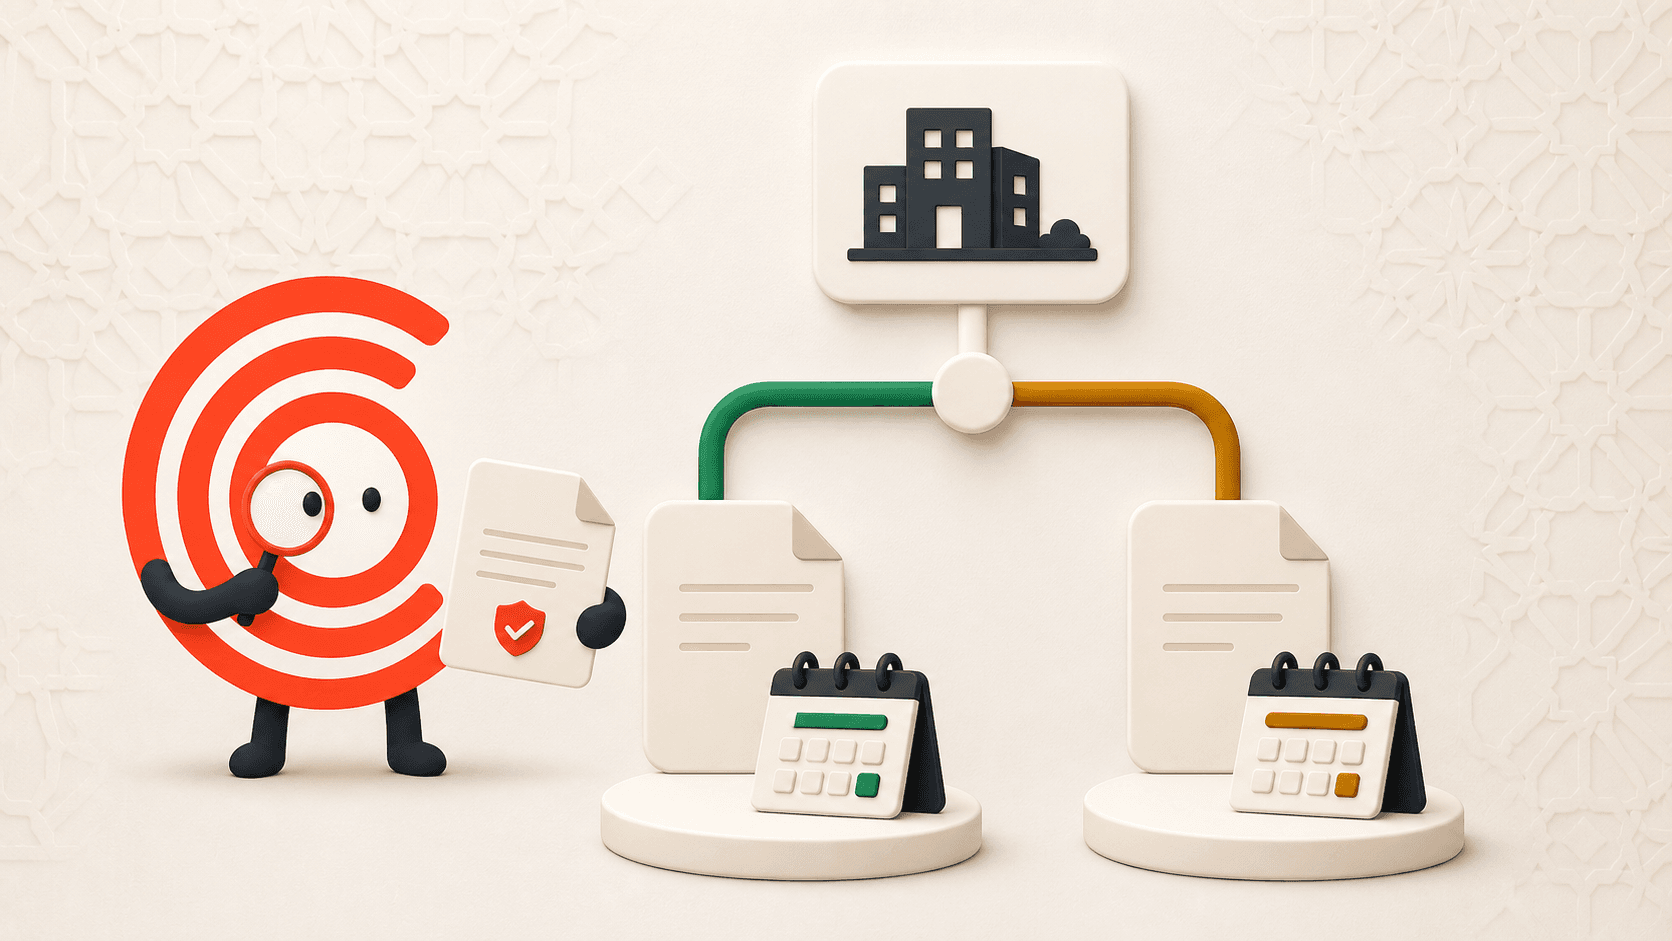
وفق المادة 5، يرسل المستفيد النظير الفريد وأصل العقد إلى المحاسب المكلف بالأداء برسالة مضمونة مع إشعار بالتوصل، ويوجه نسخة إلى صاحب المشروع. ويمكن استخدام المسار الإلكتروني المنصوص عليه في القرار رقم 1692-23 وفق شروط بوابة الصفقات العمومية.
6. الاحتفاظ بدليل سريان الرهن
ينص القانون على أن الرهن ينتج أثره في ثالث يوم عمل يلي توصل المحاسب المكلف بالأداء بالوثائق. ويتوفر هذا الأخير على أجل يومي عمل لإبداء تحفظ أو رفض وفق الشروط القانونية. احتفظوا إذن بدليل التوصل وكل جواب.
المسار الإلكتروني
تنظم المواد من 46 إلى 48 من القرار رقم 1692-23 الرهن الإلكتروني على بوابة الصفقات العمومية. وتتيح البوابة خصوصا:
- لصاحب المشروع تسليم النظير الفريد وتبليغ البيانات المنصوص عليها؛
- للمستفيد إرسال النظير الفريد والعقد إلى المحاسب المكلف بالأداء؛
- للمحاسب تبليغ التعرضات وبعض التغييرات؛
- إثبات أوقات الإرسال والتوصل بالختم الزمني؛
- توقيع العقود إلكترونيا باستخدام شهادة مطابقة.
قد تتغير أزرار البوابة وشاشاتها. تحققوا من الطريقة المتاحة للصفقة المعنية وقت القيام بالإجراء، ونزّلوا كل إشعار بالتوصل.
الملف البنكي الذي ينبغي إعداده
قد يطلب البنك أكثر من الوثائق القانونية للرهن. أعدوا على الأقل:
- الصفقة المصادق عليها وتبليغها؛
- النظير الفريد عندما يكون متاحا؛
- عقد الالتزام ودفتر الشروط الخاصة؛
- أوامر الخدمة التي تم التوصل بها؛
- الجدول الزمني التعاقدي؛
- ميزانية الورش؛
- خطة شهرية للسيولة؛
- عروض أثمان الموردين الرئيسية؛
- الضمانات والتأمينات؛
- أحدث القوائم المالية المطلوبة؛
- وضعية التمويلات الأخرى؛
- بيانات الاتصال بصاحب المشروع والمحاسب المكلف بالأداء.
مثال للإعداد
حصلت مقاولة على صفقة أشغال وعليها الالتزام بمشتريات قبل أول دفعة. فتُعد خطة سيولة توضح الحاجة القصوى، شهرا بشهر. ثم تطلب النظير الفريد، وتقدم الملف إلى بنكها، وتتحقق من مسار التبليغ.
لا تعد هذه المنهجية بالموافقة على القرض. لكنها تتيح للبنك ربط التمويل المطلوب بصفقة محددة وتدفقات مالية موثقة.
الأحداث التي ينبغي متابعتها بعد الرهن
يجب على صاحب المشروع إخبار المستفيد ببعض الإجراءات أو الحوادث التي قد تهدد إنجاز الصفقة. ويمكن للمحاسب أيضا تبليغ التعرضات أو تغيير المحاسب أو الرصيد النهائي أو الفسخ.
لذلك يجب على المقاولة إخبار بنكها بالأحداث المهمة: تأخر كبير، أو توقف الورش، أو ملحق تعديلي، أو فسخ قيد النظر، أو غرامات، أو انخفاض المبلغ، أو نزاع بشأن الأعمال.
لا يحول الرهن دينا غير مثبت إلى أداء فوري. إذ تظل الأعمال بحاجة إلى الإثبات وفق الصفقة. لذلك أمسكوا ملفا منسجما لبيانات الأشغال المنجزة وكشوف الحساب، ثم راجعوا تنفيذ صفقة عمومية في المغرب لفهم المحطات الأخرى.
الرهن والأداء والغرامات: ثلاثة مواضيع مختلفة
يمول الرهن التنفيذ بمنح ضمان للدائن. أجل الأداء ينظم تسديد المبالغ المستحقة عند استيفاء الشروط. فوائد التأخير تعوض عن بعض حالات تأخر الأداء. أما غرامات التأخير فتتعلق بتأخر منسوب إلى صاحب الصفقة.
احفظوا دليل التمويل بصورة منفصلة عن إجراء تسجيل الصفقة بنسبة 0,1 % : فهذان الإجراءان يختلفان في الغرض والجدول الزمني.
أسئلة شائعة
هل يجب أن يوافق صاحب المشروع على بنكي؟
يتبع الرهن إطار القانون رقم 112-13. ويعود قرار التمويل إلى مؤسسة الائتمان، بينما يشمل مسار التبليغ صاحب المشروع والمحاسب المكلف بالأداء.
هل يضمن الرهن صرف الأموال؟
لا. قد يقبل البنك أو يرفض أو يطلب ضمانات أخرى بحسب تقييمه.
هل يمكن رهن الصفقة إلكترونيا؟
نعم، ينص القرار رقم 1692-23 على مسار إلكتروني عبر بوابة الصفقات العمومية، مع التوقيع والختم الزمني.
هل يشمل الرهن كامل مبلغ الصفقة؟
يشمل الديون المستحقة وفق شروط العقد والقانون. ويتوقف المبلغ القابل للتمويل فعليا أيضا على الحقوق المثبتة والمبالغ المؤداة والتعرضات وتقييم البنك.
المصادر الرسمية
- القانون رقم 112-13 المتعلق برهن الصفقات العمومية، الجريدة الرسمية رقم 6344 بتاريخ 19 مارس 2015.
- القرار رقم 1692-23 المتعلق بالتجريد من الصفة المادية، المواد من 46 إلى 48، الجريدة الرسمية رقم 7222 بتاريخ 17 غشت 2023.
أُجري التحقق في 23 غشت 2026. يجب مراجعة الصفقة وعقد الرهن والمسار المختار قبل التوقيع.
لا يُعد هذا المحتوى استشارة قانونية.
الإجراء الموصى به: أعدوا خطة السيولة واطلبوا من بنككم القائمة الدقيقة للوثائق قبل طلب النظير الفريد.
للمتابعة، استكشفوا أدلتنا للتمويل والتنفيذ وتحصيل المستحقات.
انتقل إلى الخطوة التالية
إجراء واضح لتطبيق ما قرأته للتو.
مصادر موثقة
- القانون رقم 112-13 المتعلق برهن الصفقات العمومية
الأمانة العامة للحكومة
المواد من 2 إلى 8: التعريف والعقد والنظير الفريد والتبليغ وسريان الأثر والمعلومات.
تم الاطلاع عليه في 23 غشت 2026
- القرار رقم 1692-23 المتعلق بالتجريد من الصفة المادية
الأمانة العامة للحكومة
المواد من 46 إلى 48: المسار الإلكتروني والتوقيع والختم الزمني.
تم الاطلاع عليه في 23 غشت 2026